Почему доллар падает
Курс доллара зависит от доверия к американской экономике и спроса на саму валюту. На него влияют решения Федеральной резервной системы США, инфляция, состояние экономики, то, насколько инвесторы хотят держать деньги в долларах, и другие факторы.
Упрощённо можно сказать так: если спрос на американскую валюту растёт — доллар укрепляется, если снижается — дешевеет относительно других валют.
В Узбекистане доллар не является официальной валютой для внутренних расчётов — у нас используют сумы. Зато остаётся важным инструментом для внешней торговли: компании расплачиваются им за импортные товары, проводят международные платежи через банки и рассчитывают стоимость многих сделок. Поэтому изменение курса доллара отражается и на ценах внутри страны.
Как понять, нужно ли вам покупать доллары
Если родственники достали заначки из-под курпачи и пошли в банк покупать дешёвый долла, просто чтобы был, это не значит, что вам он тоже нужен. Например, потом может оказаться, что доллар подешевел ещё сильнее, но деньги уже потрачены.
Многие покупают доллары просто потому, что так принято хранить сбережения. Но на самом деле они нужны не всем: решение зависит от того, на что вы копите, когда понадобятся деньги и в какой валюте будете платить.
Разобраться поможет финансовая стратегия — простой план накоплений. Сначала определите цель и её стоимость, затем срок и сумму, которую сможете откладывать каждый месяц. После этого посмотрите, в какой валюте будет будущая покупка и как выгоднее копить.
Обычно, если расходы зависят от курса доллара, часть денег логично копить в валюте. А если платить нужно в сумах, покупка долларов может только усложнить процесс накопления: придётся следить за курсом и терять деньги при обмене.
Например, Дильшод планирует через два года поехать в США по программе Work & Travel. Обучение и жильё придётся оплачивать в долларах, поэтому он каждый месяц покупает валюту небольшими суммами. Так ему не придётся в последний момент менять все накопления по неизвестному курсу и терять часть сбережений.
А Малика копит на первоначальный взнос по ипотеке в Узбекистане. Там стоимость зафиксирована в сумах, поэтому покупать доллары ей не нужно. Ведь если курс снизится к моменту покупки квартиры, после обратного обмена денег может не хватить. В её случае важнее регулярно откладывать нужную сумму в той же валюте, в которой предстоит платить.
Финансовая стратегия не подсказывает один правильный способ для всех. Она помогает понять, нужны ли доллары именно вам, а не покупать их по привычке.
Когда стоит и не стоит покупать доллары
На что копить в долларах. Обычно валютные накопления полезны, когда вы будете расплачиваться в долларах или стоимость товара привязана к их курсу. Например, это могут быть накопления на оплату учёбы в иностранном вузе, поездки за границу или новый iPhone.
При этом в долларах невыгодно хранить деньги на ежедневные расходы. Например, каждую субботу вы делаете базар, а перед базаром обмениваете деньги в банкомате. Так вы можете потерять и на изменениях в стоимости валют, и на том, что получите сумы в банкомате по самому невыгодному курсу — такие у них условия.
То есть не стоит копить в долларах на мелкие и средние покупки — например, школьную форму, мебель, поездку по Узбекистану. Тратить на свою учёбу или учёбу детей внутри страны тоже удобнее в сумах.
Стоит ли держать в долларах финансовую подушку. В долгосрочной перспективе финансовая подушка в долларах может быть невыгодна, если потом вы будете тратить сбережения в сумах. Если деньги вам понадобятся срочно, придётся продавать валюту даже в невыгодный момент.
Кроме того, с каждым месяцем на отложенную сумму обычно можно купить всё меньше товаров.
Например, вы купили 1000 долларов по курсу 11 900 сумов и потратили 11 900 000 сумов. Через год курс вырос до 12 200 сумов: после продажи валюты вы получили 12 200 000 сумов и номинально заработали 300 000.
Но за тот же год цены выросли как минимум на 6% по официальным данным и выше — по неофициальным. Для сохранения прежней покупательной способности ваша сумма должна была увеличиться примерно до 12 600 000 сумов. Получается, рост курса не перекрыл инфляцию.
Заработать на разнице курса — то есть обменять доллары на сумы потом, когда валюта подорожает, — тоже не всегда возможно. Доллар может как стать дороже, так и подешеветь.
Откладывать часть денег в долларах можно, если вы хотите диверсифицировать риски и рассчитываете, что накопления в валюте будут храниться долгий срок — от года и выше. Правда, нет гарантии, что даже за такое время курс вырастет настолько, чтобы вы получили заметную выгоду. А если он упадёт, вы останетесь в минусе.
В любом случае держать валюту лучше на вкладе — проценты помогут не терять на инфляции или терять значительно меньше. Например, в TBC Bank доступны валютные вклады со ставкой до 5% годовых.
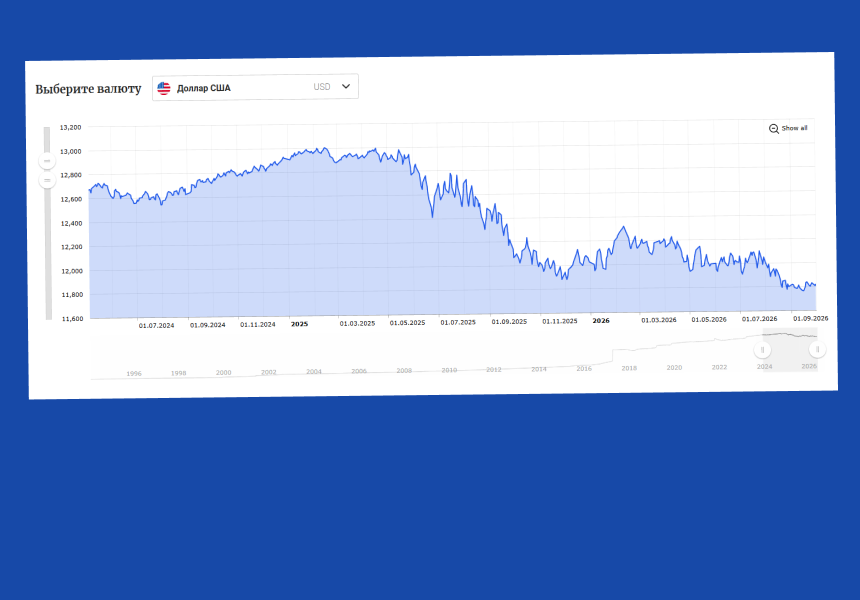
Скачки курса валют могут почти не влиять на финансовую подушку, если вы храните деньги в сумах. То есть переводить все накопления в доллары в условиях нестабильного курса с тенденцией к падению точно не надо. Выгоднее положить их в банк на сумовый вклад, чтобы начислялись проценты. Кроме того, процентная ставка для сумовых вкладов намного выше, чем для долларовых. Например, в TBC Bank она может достигать 17% годовых. И это точно будет выше инфляции.
Банковские депозиты позволяют получать фиксированный доход, не зависящий от колебаний рыночной конъюнктуры — в этом их большое преимущество. Самый высокий уровень доходности сегодня — по сумовым депозитам. В других странах вы вряд ли найдёте сопоставимые условия.
По долларовым вкладам доходность ниже, к тому же непонятно, что дальше будет происходить с курсом доллара. Поэтому, если речь идёт о стабильном пассивном доходе, сумовые депозиты выглядят наиболее привлекательным вариантом.
Лично я предпочитаю диверсифицировать свои денежные активы в трёх валютах: сумах, долларах и евро. Но за последние два-три года доля сумовых активов существенно возросла. Только доллары я превращал в сумы, когда доллар был покрепче, — сейчас так не делаю.
Как правильно покупать доллары
Если вы решили, что покупка долларов вписывается в вашу финансовую стратегию, не нужно покупать валюту по низкому курсу на всю зарплату сразу.
Лучший вариант — откладывать по стратегии усреднения курса. Это покупка долларов регулярно на одну и ту же сумму, например раз в месяц на 10% от зарплаты. В один месяц курс может быть выше, в другой — ниже, поэтому в итоге валюта будет куплена не по самой высокой или самой низкой цене, а по среднему курсу за весь период.
Такой подход не гарантирует выгоду. Доходность стратегии зависит от курса в течение года. Если он растёт, вы точно получите прибыль. Но если падает, можете остаться в убытке, просто он будет меньше, чем если бы вы купили доллары сразу на всю сумму в неудачный день.
Кроме того, эта стратегия позволяет регулярно откладывать на что-то важное и помогает сформировать привычку копить.
Где покупать доллары
Купить доллары можно в обменных пунктах, отделениях банков или через банкоматы. У валютчиков на рынке — рискованно: могут подсунуть фальшивые купюры, выдать старые или испорченные банкноты, недодать часть суммы. А ещё это незаконно.
Покупайте валюту только в официальных точках обмена или банках. В приложении банка удобнее всего: просто вводите нужную сумму, нажимаете «Обменять» — и готово. Доллары можно оставить на счёте, сразу перевести на вклад либо снять в кассе вашего банка или в банкомате.
Почему в разных банках курс доллара тоже может быть разным и как лучше обменивать валюту, мы рассказали в статье «Где выгоднее всего менять доллары».